Im Modul Kasse enthalten · ab 49 € je Filiale und Monat
Der Kunde bringt sein altes Smartphone, du kaufst es an oder nimmst es in Zahlung. Akviz macht daraus in einem Vorgang einen signierten Ankaufbeleg, den Einkaufsnachweis zur Unterschrift und ein Gerät im Lager – und rechnet beim Weiterverkauf die Steuer nur auf deine Marge.

Der Ablauf
Kachel „Ankauf / Inzahlungnahme": Gerät, IMEI, Zustand, Ankaufpreis und geplanter Verkaufspreis, dazu Name und Anschrift des Verkäufers. Auszahlung bar oder per Überweisung. Wer ankaufen darf, legst du über die Berechtigung fest.
Die TSE signiert den Ankaufbeleg. Dazu kommt der Ankaufbeleg als A4-PDF mit der Erklärung des Verkäufers, dass das Gerät sein Eigentum ist, und Feldern für beide Unterschriften.
Das Gerät liegt sofort als eigener Artikel „(gebraucht)" mit IMEI und Einkaufspreis im Bestand der Filiale und ist kassierbar. Dieselbe IMEI lässt sich nicht zweimal ankaufen, solange sie nicht verkauft ist.
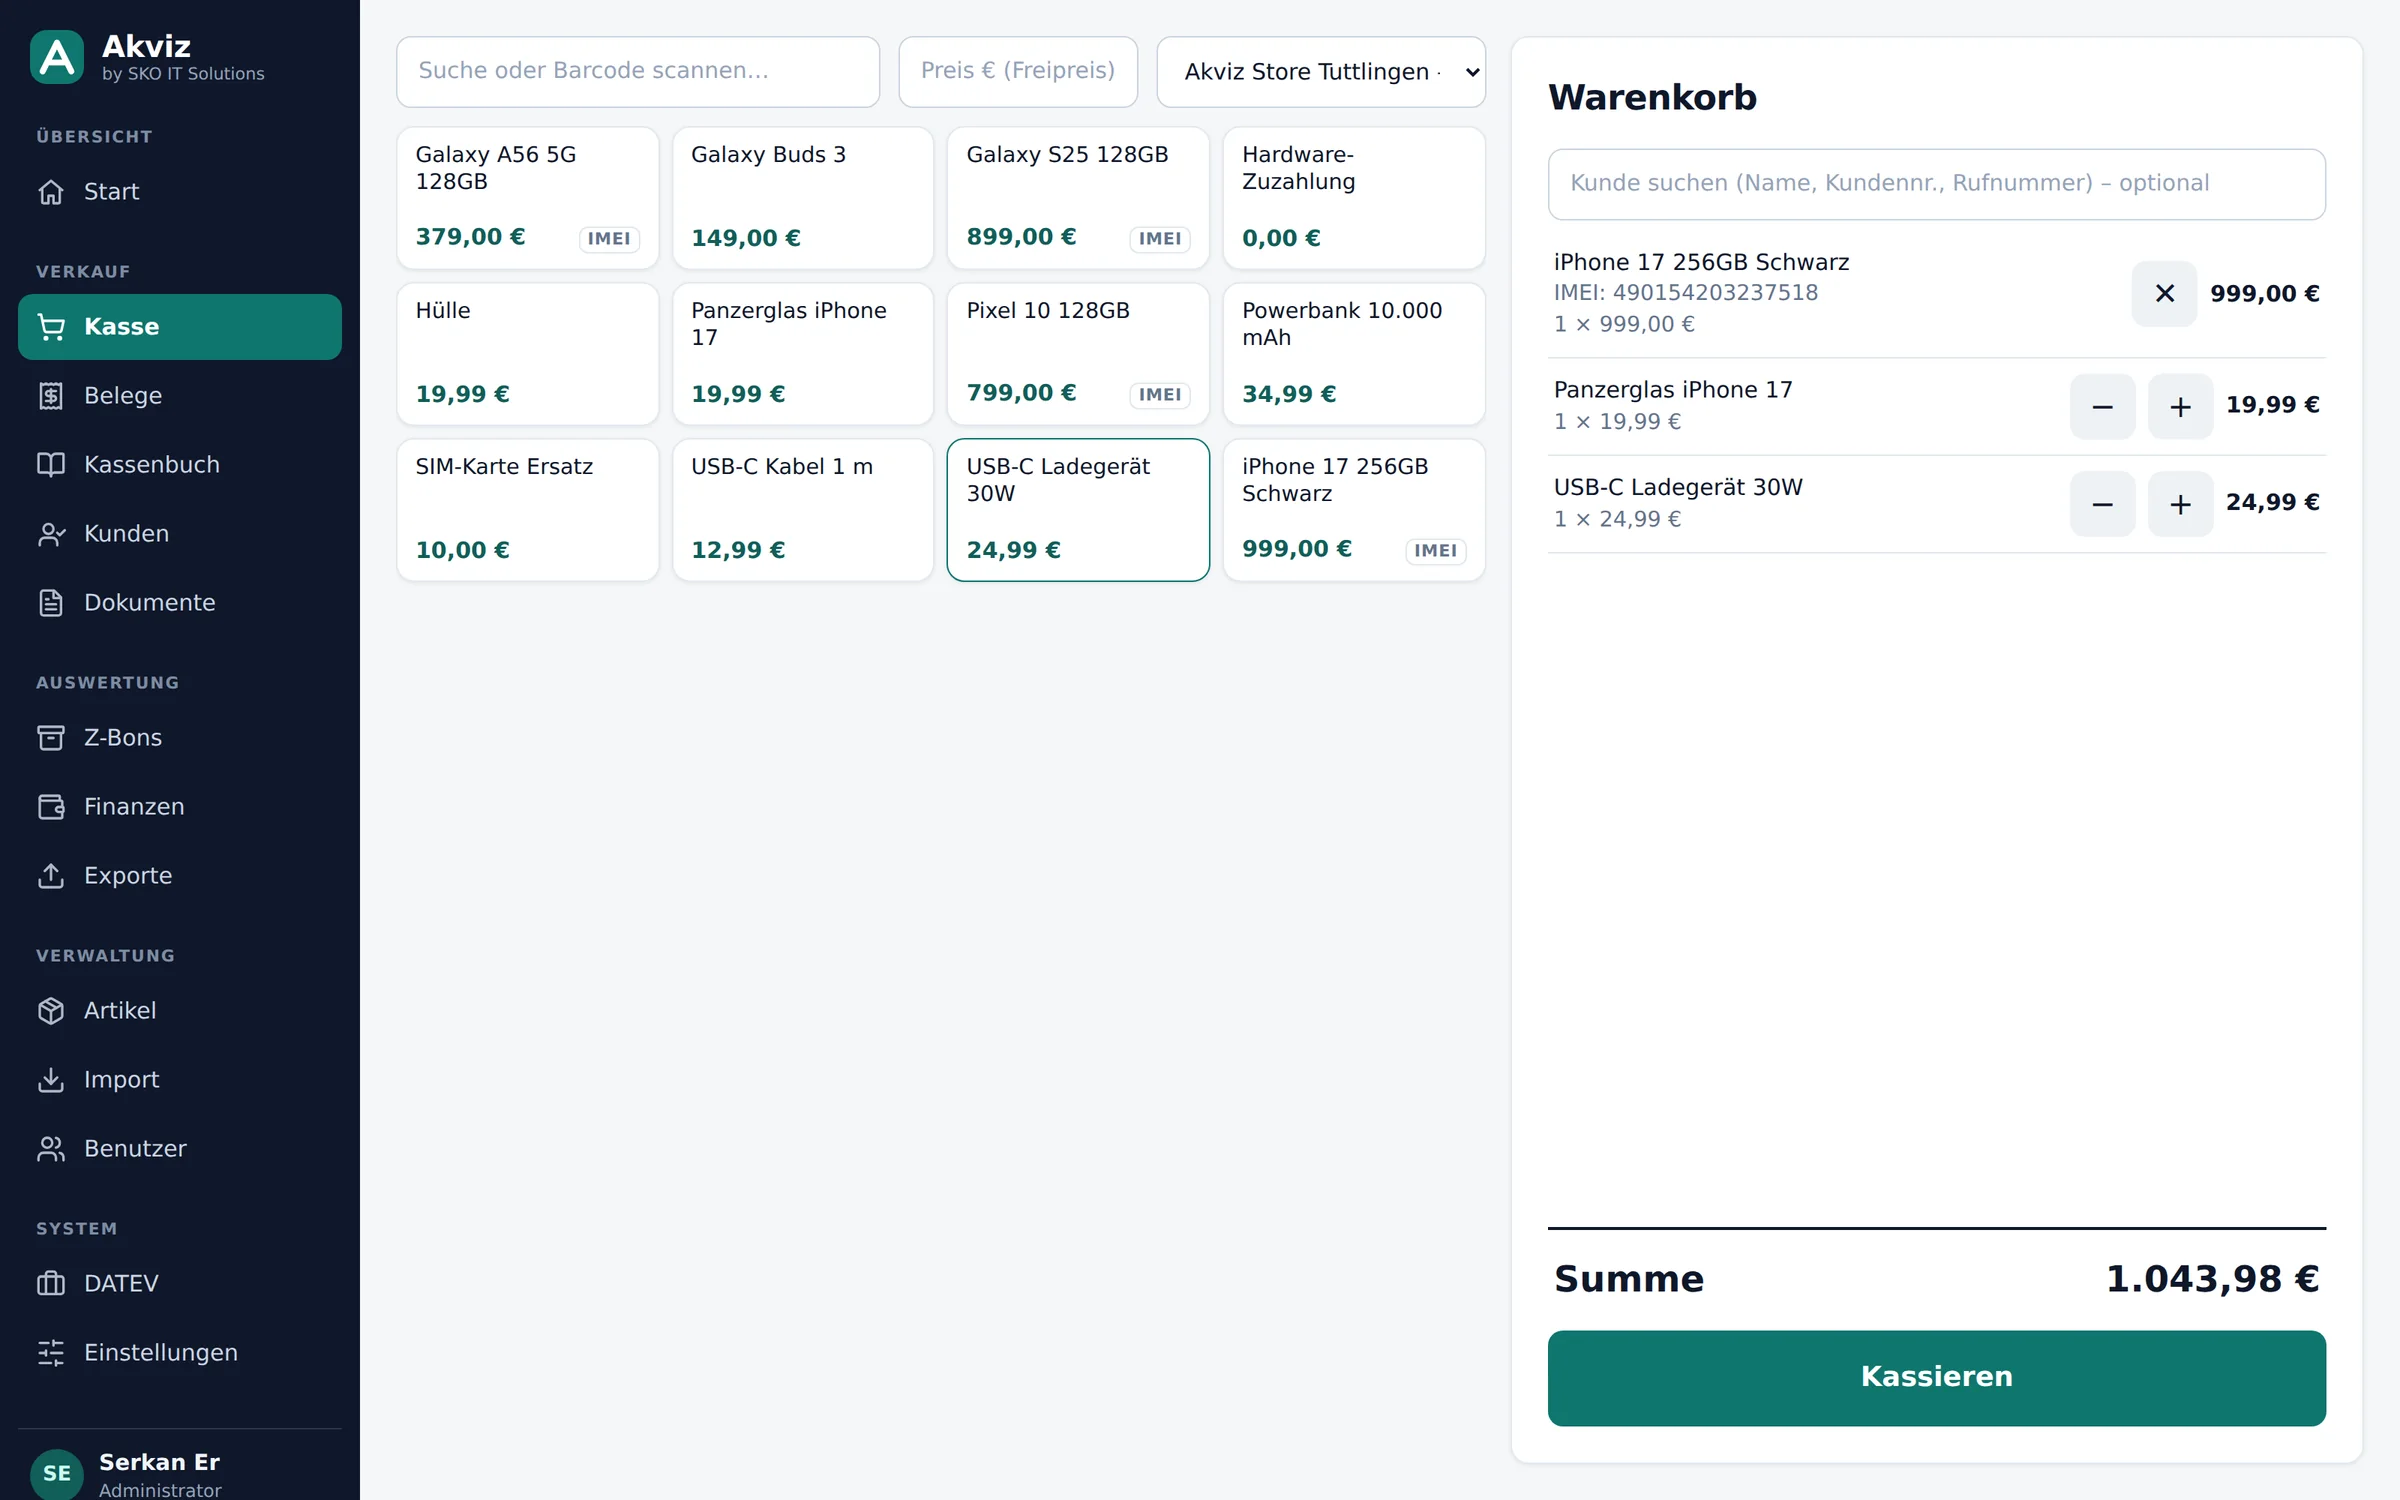
Beim Verkauf zieht die Kasse den Einkaufspreis aus dem Ankaufbeleg zur IMEI, rechnet die Differenz und druckt Bon oder Rechnung ohne Umsatzsteuerausweis mit dem Pflichthinweis.
Kaufst du ein Gerät von jemandem, der dafür keine Umsatzsteuer schuldet – in der Praxis eine Privatperson –, hast du keinen Vorsteuerabzug. Würdest du beim Weiterverkauf die vollen 19 % aus dem Verkaufspreis abführen, wäre ein großer Teil der Marge weg. § 25a des Umsatzsteuergesetzes erlaubt deshalb, nur die Differenz zwischen Verkaufs- und Einkaufspreis zu versteuern.
| Beispiel | Regelbesteuerung | Differenzbesteuerung § 25a |
|---|---|---|
| Ankauf von privat | 300,00 € | 300,00 € |
| Verkauf | 450,00 € | 450,00 € |
| Bemessungsgrundlage | 450,00 € brutto | 150,00 € Differenz |
| Umsatzsteuer (19/119) | 71,85 € | 23,95 € |
| Dir bleiben | 78,15 € | 126,05 € |
Verkaufst du ein Gerät unter dem Einkaufspreis, ist die Differenz null – Steuer fällt keine an, verrechnet wird der Verlust mit anderen Geräten aber nicht.
Akviz erledigt alle fünf Punkte im Kassenvorgang. Wer gebrauchte Geräte an- und verkauft, sollte das außerdem bei der Gewerbeanmeldung angegeben haben – der Gebrauchtwarenhandel mit Handys gehört zu den überwachungsbedürftigen Gewerben (§ 38 GewO).
Im Z-Bon stehen die differenzbesteuerten Umsätze mit Brutto, Differenz und Steuer in einem eigenen Block, die Barankäufe ebenfalls. Der DSFinV-K-Export führt die Verkäufe mit dem dafür vorgesehenen Steuerschlüssel und die Ankäufe als Auszahlung; jede Verkaufsposition verweist auf ihren Ankaufbeleg. Im DATEV-Buchungsstapel landen die § 25a-Erlöse auf einem eigenen Konto, mit Differenz und Steuer im Buchungstext. Die Konten stimmst du einmal mit deinem Steuerberater ab.
Rückruf am selben Werktag
Nummer da lassen, wir rufen zurück und zeigen dir Akviz per Bildschirm: Kasse, Lager, Kundenliste, Provisionen – mit Beispielen aus dem Fachhandel.
Mo–Fr 9–18 Uhr · lieber direkt anrufen
Fragen
Kauft ein Händler ein gebrauchtes Handy von einer Privatperson, kann er beim Weiterverkauf die Differenzbesteuerung nach § 25a UStG anwenden: Die Umsatzsteuer wird nicht aus dem ganzen Verkaufspreis berechnet, sondern nur aus der Differenz zwischen Verkaufs- und Einkaufspreis. Bei 300 € Ankauf und 450 € Verkauf sind das 23,95 € statt 71,85 € Umsatzsteuer.
Bei differenzbesteuerten Verkäufen darf keine Umsatzsteuer ausgewiesen werden. Pflicht ist der Hinweis „Gebrauchtgegenstände/Sonderregelung“. Akviz druckt beides automatisch: Kennung D auf dem Bon, Spalte „§ 25a“ ohne Steuersatz auf der Rechnung, dazu den Hinweistext.
Je Gerät einen Einkaufsnachweis mit Name und Anschrift des Verkäufers, Bezeichnung des Geräts, Einkaufspreis und Datum. Akviz erzeugt dafür einen TSE-signierten Ankaufbeleg und zusätzlich einen Ankaufbeleg als A4-PDF mit Eigentumserklärung und Unterschriftsfeldern.
Als Auszahlung, nicht als Umsatz: Der Ankauf wird über die TSE signiert, bei Barzahlung steht er im Kassenbuch, das Gerät geht mit IMEI und Einkaufspreis ins Lager der Filiale. Im Z-Bon stehen Ankäufe und differenzbesteuerte Umsätze in eigenen Blöcken.
Nein. Inzahlungnahme und Neuverkauf sind in Akviz zwei Vorgänge mit zwei Belegen. Auch die Gesamtdifferenz nach § 25a Abs. 4 UStG ist nicht umgesetzt – Akviz rechnet die Einzeldifferenz je Gerät, die bei Einkaufspreisen über 500 € ohnehin vorgeschrieben ist.
Nein. Ankauf und Differenzbesteuerung gehören zum Modul Kasse und sind in jedem Kassen-Paket enthalten, ab 49 € netto je Filiale und Monat. Zu den Preisen →
30 Minuten Demo per Bildschirm: Ankauf, Ankaufbeleg, Verkauf mit § 25a, Z-Bon und DATEV an einem Beispielgerät.